Come aprire un campo da padel
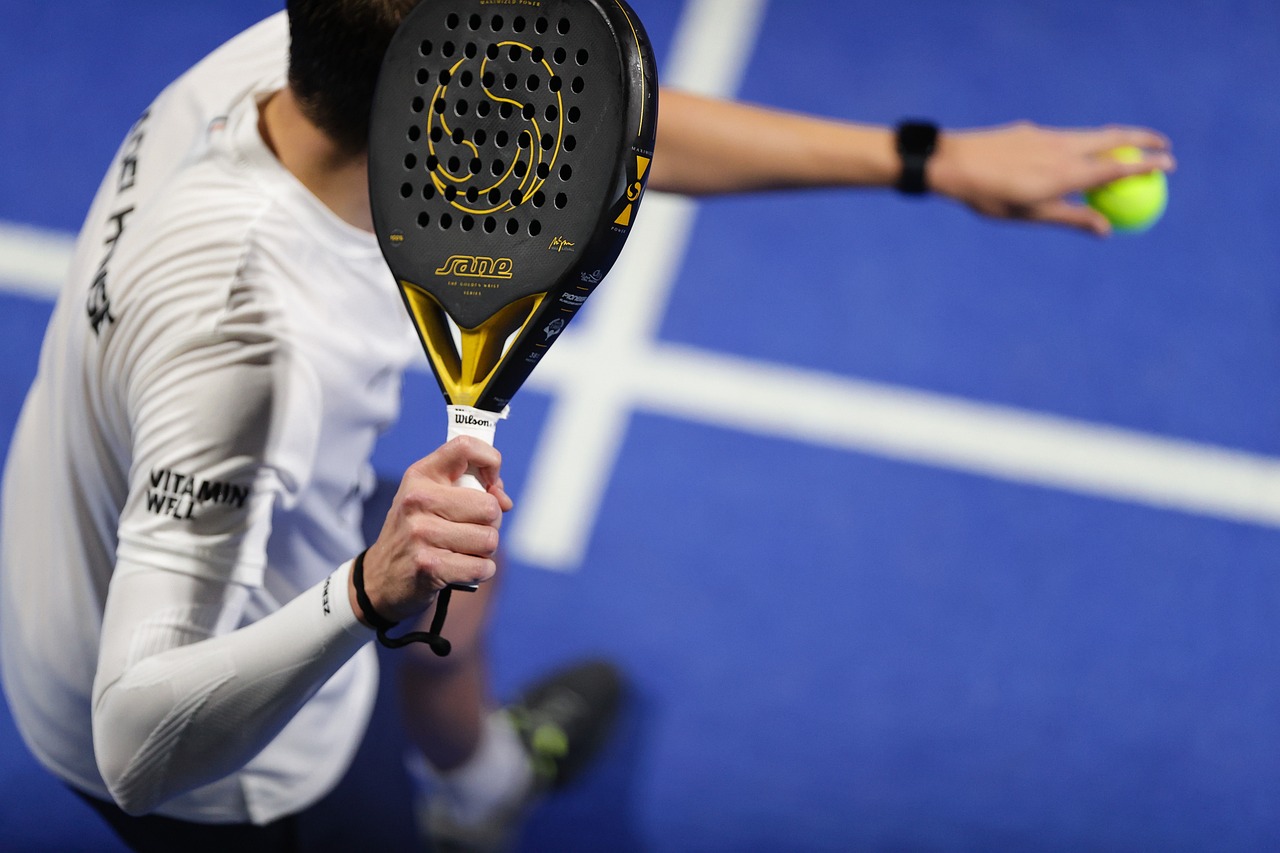
Il Padel è uno sport sempre più emergente nel nostro paese un vero e proprio che fenomeno di massa tanto che ad oggi si contano più di 800.000 praticanti; per comprenderne appieno la portata basta pensare che in una regione come il Piemonte nel 2019 si contavano 50 campi mentre a oggi il numero è salito a 7.000.
In merito alla costruzione e alla gestione di un campo di padel bisogna considerare da un lato gli aspetti legati alle autorizzazioni comunali in materia di edilizia urbanistica e dall’altro lato sugli aspetti fiscali.
Tralasciando il primo aspetto, questo articolo si focalizza sulla scelta della forma giuridica da adottare e sulla fiscalità che ne deriva.
ASPETTI FISCALI
Nella scelta della fattispecie giuridica migliore per la gestione dell’impianto sportivo l’imprenditore è chiamato a scegliere tra due precise forme societarie ovvero la Società Sportiva Dilettantistica a responsabilità limitata e la società a responsabilità e la S.r.l. commerciale che svolge attività sportiva.
Tralasciando la fiscalità di quest’ultima ci soffermiamo sulla prima che rappresenta la volontà dei soci a organizzare e promuovere attività sportive dilettantistiche (con eventuale, annessa e strumentale gestione di impiantistica sportiva e di ulteriori attività non strettamente sportive), senza il fine ultimo della distribuzione di utili (nemmeno in forma indiretta), utili che infatti dovranno essere reinvestiti nell’attività sociale (e il patrimonio residuo allo scioglimento devoluto a fini sportivi), pur con la stessa organizzazione economico-imprenditoriale e gli stessi strumenti di protezione del patrimonio personale dei soci della società a responsabilità limitata.
LA SOCIETA’ SPORTIVA DILETTANTISTICA A R.L.
Questa tipologia di società è stata introdotta dal legislatore nel nostro ordinamento attraverso l’articolo 90 della legge 289/2002. Nell’intento del legislatore è nata come una vera e proprio società commerciale al quale lo stesso ha affiancato le agevolazioni già previste per le associazioni sportive dilettantistiche tra cui:
- Accesso al regime forfetario di determinazione delle imposte sui redditi (IRES e IRAP) e dell’IVA prevista dalla Legge 398/1991
- Decommercializzazione dei corrispettivi specifici prevista dall’art. 148 del TUIR sulle imposte dei redditi
- Piena deducibilità fiscale in capo allo sponsor delle spese di sponsorizzazione entro il limite di 200.000 Euro
REGIME FORFETARIO AI FINI DELLE IMPOSTE SUI REDDITI E IVA
Il regime in oggetto è indubbiamente quello più conveniente visto che la sua adozione comporta che la SSD A.R.L. applica l’aliquota IRES in misura del 24% solo sul 3% dei ricavi commerciali sui quali viene riconosciuto un abbattimento forfetario pari al 97%.
Per quanto riguarda la regola di determinazione dell’IVA la legge 398/1991 prevede una metodologia di calcolo diversa da quella ordinaria di detrazione ovvero IVA a debito meno IVA credito ma applicando all’IVA esposta in fattura o derivante dallo scorporo dei corrispettivi viene abbattuta forfetariamente del 50%.
Sono previste infine una serie di semplificazioni ed esenzioni in materia di adempimenti periodici e di tenuta di libri e scritture contabili. Le semplificazioni consistono innanzitutto nell’esonero dagli adempimenti previsti dal DPR 633/1972 in materia di certificazione dei corrispettivi, registrazione, liquidazione e dichiarazione delle operazioni effettuate. Si ricorda che il regime in oggetto è utilizzabile fino al superamento dei 400.000 euro di ricavi commerciali.
DECOMMERCIALIZZAZIONE DEI CORRISPETTIVI SPECIFICI
La “decommercializzazione” dei corrispettivi specifici comporta la non imponibilità, ai fini IRES, IRAP e IVA, delle somme incassate da soggetti qualificati (soci/tesserati), a fronte della promozione diretta di attività sportive dilettantistiche riconosciute dal CONI.
COMPENSI AGLI SPORTIVI E AI COLLABORATORI AMMINISTRATIVI – GESTIONALI
Alle somme erogate agli “sportivi” e ai “collaboratori amministrativo-gestionali” viene applicata una soglia di non imponibilità, ai fini IRPEF e pari a euro 10 mila, qualora (tra gli altri requisiti richiesti) il rapporto di lavoro istaurato nei confronti della ssd non sia configurabile come lavoro dipendente o autonomo.
SPONSORIZZAZIONI SPORTIVE
le spese di sponsorizzazione erogate a favore di associazioni sportive dilettantistiche ed enti similari, sono sempre deducibili se il loro importo non supera i 200 mila euro in quanto è prevista una presunzione legale assoluta circa la loro natura pubblicitaria che non consente all’ufficio alcun sindacato sulla inerenza e la congruità (art. 90, co. 8, L. 289/2002).
Per completezza di informazioni si specifica che le S.S.D. A R.L al fine di ottenere i benefici sopra descritti deve iscriversi al registro tenuto presso il CONI, che viene perfezionata previa verifica dell’ammissibilità delle discipline sportive previste nello Statuto sociale della società.
Ovviamente ci sono anche aspetti negativi, “contro” la scelta di adottare la forma della società sportiva dilettantistica in alternativa alla società a responsabilità limitata ordinaria.
Possiamo elencarne di seguito alcuni, come, ad esempio:
- l’impossibilità di usufruire della detrazione piena dell’IVA assolta sugli acquisti, utilizzando il sistema ordinario della detrazione di IVA a credito da IVA a debito, nel caso di investimenti o spese correnti ingenti e imponibili IVA;
- il divieto assoluto di distribuzione di utili ai soci, anche in forma indiretta, e quindi l’impossibilità per i soci di ottenere un ritorno finanziario degli investimenti e dei conferimenti effettuati in società, pena il disconoscimento delle agevolazioni fiscali di settore;
- l’intrasferibilità delle quote di partecipazione al capitale per atto tra vivi e a titolo oneroso, considerando l’elevata probabilità di una contestazione da parte dell’Amministrazione Finanziaria che ritiene tale fattispecie riconducibile alla distribuzione indiretta di utili;
- si tratta di una materia fortemente dibattuta e oggetto di tanti contenziosi legali che comunque costituisce un vincolo serio alla fuoriuscita dalla società con annesso ritorno in termini finanziari in capo al socio;
- gli importanti e onerosi (dal punto di vista del tempo e dello sforzo oltre che di quello finanziario) adempimenti imposti dalla specifica normativa sportiva di settore (affiliazione, tesseramento degli sportivi, ecc.);
- tenuta del Registro CONI, attraverso la comunicazione periodica e il monitoraggio di una serie di informazioni relative alle attività sportive (agonistiche e didattiche) svolte, tra le altre.
Nonostante questi ultimi aspetti la scelta della Società Sportiva Dilettantistica a responsabilità limitata risulta essere la migliore, Possiamo quindi concludere che la scelta di costituire una ssd sarebbe consigliabile, alla luce delle notevoli semplificazioni e agevolazioni fiscali previste, rispetto alla forma ordinaria della srl commerciale.
Si elencano di seguito a titolo riepilogativi gli aspetti positivi e negativi della S.S.D. a R.L. in regime ex Lege 398/1991 rispetto alla S.R.L ordinaria
VANTAGGI:
- Risparmio sulle imposte dirette e indirette
- Semplificazioni fiscali e contabili
- Decomercializzazione dei corrispettivi specifici
- Normativa di favore per i compensi erogati ai collaboratori
- Piena deducibilità delle spese di sponsorizzazione
SVANTAGGI:
- Tesseramento sportiva e tenuta del Registro Coni
- Perdita della detrazione
- Divieto anche indiretto di distribuzione degli utili e intrasferibilità delle quote sociali
- Rispetto formale di requisiti statutari specifici
- Effettiva promozione di discipline sportive riconosciute dal CONI.